策略
可转债有一个很经典的策略叫配售,被戏称为“亏钱的手艺”,大概就是配售确权日买股票认购可转债,第二天卖出正股等可转债上市。为什么叫亏钱的手艺呢,因为大部分时间都是亏的。
这时候就有聪明的小伙伴问了,那我在前一天买正股,确权日当天卖给想配售的韭菜呢?
嘿,我就对这个策略做了回测。
代码
聚宽的帮助文件写的很详细,所以没遇到什么坑。
不过有个小BUG,聚宽只有可转债发行日,也就是确权日的第二天,代码里我更关注确权日,所以实际上R是发行日也就是申购日,R-1才是确权日。这个自己知道就行,懒得改了。
分析数据
代码:
 1
 2
 3
 4
 5
 6
 7
 8
 9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31
32
33
34
35
36
37
38
39
40
41
42
43
44
45
46
47
48
49
50
51
52
53
54
55
56
57
58
59
60
61
62
63
64
65
66
67
68
69
70
71
72
73
| import pandas as pd
import numpy as np
from datetime import timedelta
from jqdata import bond
# 1. 获取近三年发行的可转债基础资料
print("正在提取 CONBOND_BASIC_INFO 数据...")
# 修正语法:使用 表名.字段名 进行过滤
q = query(bond.CONBOND_BASIC_INFO).filter(
bond.CONBOND_BASIC_INFO.list_date >= '2023-01-01',
bond.CONBOND_BASIC_INFO.bond_type_id == 703013
)
df_bond = bond.run_query(q)
# 过滤掉日期缺失的坏数据
df_bond = df_bond.dropna(subset=['issue_start_date', 'list_date', 'company_code'])
print("✅ 成功提取 {} 只可转债信息".format(len(df_bond)))
def get_event_matrix(stock_code, event_date, window, prefix):
if not event_date: return {}
# 获取前后各20天行情
start = event_date - timedelta(days=20)
end = event_date + timedelta(days=20)
try:
# 聚宽 get_price 自动处理复权
df_h = get_price(stock_code, start_date=start, end_date=end, frequency='daily')
if df_h is None or df_h.empty: return {}
# 寻找事件日索引
idx = df_h.index.get_loc(pd.Timestamp(event_date), method='nearest')
res = {}
for w in window:
t_idx = idx + w
if 0 < t_idx < len(df_h):
curr, prev = df_h.iloc[t_idx], df_h.iloc[t_idx-1]
tag = "{}{}".format(prefix, w if w<=0 else '+'+str(w))
# 涨跌幅和振幅
res["{}_涨幅".format(tag)] = round((curr['close']/prev['close']-1)*100, 2)
res["{}_振幅".format(tag)] = round((curr['high']-curr['low'])/prev['close']*100, 2)
return res
except:
return {}
# 2. 遍历计算矩阵
results = []
# 跑 200 只作为回测样本
for _, row in df_bond.head(200).iterrows():
s_code = row['company_code']
r_day = row['issue_start_date']
t_day = row['list_date']
item = {"名称": row['short_name'], "代码": row['code'], "正股": s_code}
item.update(get_event_matrix(s_code, r_day, range(-5, 4), "R"))
item.update(get_event_matrix(s_code, t_day, range(-3, 3), "T"))
results.append(item)
df_matrix = pd.DataFrame(results)
# 3. 展示结果与统计
if not df_matrix.empty:
print("\n--- 矩阵预览(前5行) ---")
print(df_matrix.head())
# 统计 R+1 日(通常是贴权抛压日)的平均表现
if 'R+1_涨幅' in df_matrix.columns:
avg_r_plus_1 = df_matrix['R+1_涨幅'].mean()
print("\n📊 统计发现:过去三年样本中 R+1 日平均涨幅为 {:.2f}%".format(avg_r_plus_1))
else:
print("未能生成矩阵,请检查正股行情或日期数据。")
|
输出如下:
 1
 2
 3
 4
 5
 6
 7
 8
 9
10
11
12
13
14
| 正在提取 CONBOND_BASIC_INFO 数据...
✅ 成功提取 229 只可转债信息
--- 矩阵预览(前5行) ---
R+1_振幅 R+1_涨幅 R+2_振幅 R+2_涨幅 ... T0_涨幅 代码 名称 正股
0 1.34 0.19 3.81 -0.13 ... 1.15 127077 华宏转债 002645.XSHE
1 3.09 -3.44 2.22 -0.67 ... 0.11 113664 大元转债 603757.XSHG
2 2.38 1.13 1.79 -0.45 ... 0.60 118028 会通转债 688219.XSHG
3 2.91 1.78 4.61 1.43 ... -1.17 110091 合力转债 600761.XSHG
4 2.56 -2.56 3.78 0.49 ... 0.83 127078 优彩转债 002998.XSHE
[5 rows x 33 columns]
📊 统计发现:过去三年样本中 R+1 日平均涨幅为 -0.23%
|
这样不直观,所以需要用绘图
绘制图片
代码
 1
 2
 3
 4
 5
 6
 7
 8
 9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31
32
33
34
35
36
37
38
39
40
41
42
43
44
| import matplotlib.pyplot as plt
import pandas as pd
# 1. 确认数据源
try:
plot_df = df_final
except NameError:
plot_df = df_matrix
# 2. 动态重新生成 r_cols 并排序
raw_r_cols = [c for c in plot_df.columns if 'R' in c and '涨幅' in c]
# 关键:按数字大小排序 (-5, -4, ... 0, 1...),否则画出来的图时间轴是乱的
r_cols = sorted(raw_r_cols, key=lambda x: int(x.split('_')[0].replace('R', '')))
print("✅ 成功提取并排序 R 列:", r_cols)
# 3. 计算均值
r_mean = plot_df[r_cols].mean()
# 4. 绘图 (加入中文支持,防止乱码)
plt.figure(figsize=(12, 6))
# 设置中文字体,聚宽环境通常支持 MicroSoft YaHei 或 SimHei
plt.rcParams['font.sans-serif'] = ['SimHei', 'Arial Unicode MS']
plt.rcParams['axes.unicode_minus'] = False # 解决负号显示为方块的问题
# 绘制柱状图
colors = ['green' if v < 0 else 'red' for v in r_mean.values] # 跌绿涨红
bars = plt.bar(r_mean.index, r_mean.values, color=colors, alpha=0.8)
# 添加数值标签
for bar in bars:
height = bar.get_height()
plt.text(bar.get_x() + bar.get_width()/2., height,
f'{height:.2f}%',
ha='center', va='bottom' if height > 0 else 'top', fontsize=10)
plt.axhline(0, color='black', linestyle='-', linewidth=0.8)
plt.title(f"{len(plot_df)}只转债:发行日(R)前后正股平均涨跌幅", fontsize=14)
plt.ylabel("平均涨跌幅 (%)", fontsize=12)
plt.xlabel("相对于发行日(R)的天数", fontsize=12)
plt.grid(axis='y', linestyle='--', alpha=0.3)
plt.show()
|
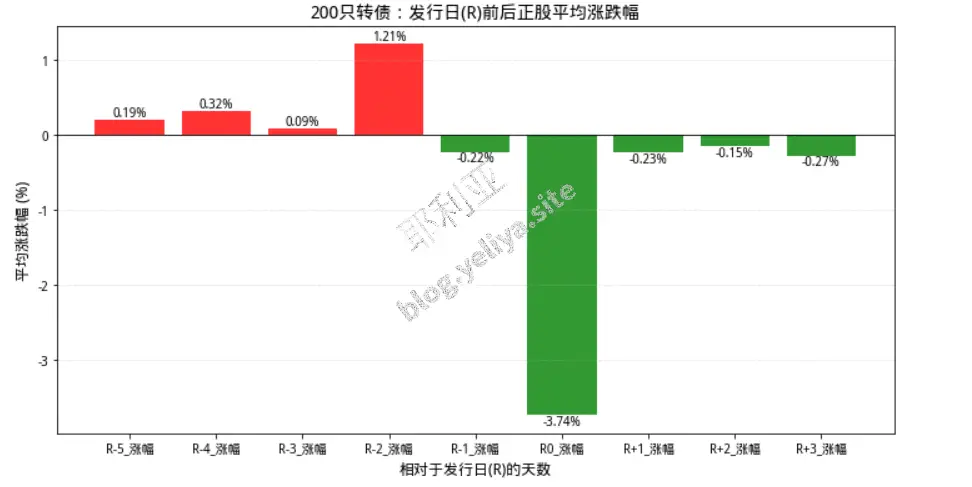
结果如下:
结论
不靠谱
该策略不靠谱,200只可转债的统计规律可以显示,平均收益率在R-1也就是确权日那一天甚至是-0.22%,在可转债发行第一天也就是申购日,正股平均涨幅达-3.74%,在确权日前一天也就是R-2卖出会得到平均1.21%的收益,但是这收益太低了,完全不值得。
分析原因
这个先潜伏正股,等到确权日卖给抢权配售可转债的韭菜的策略被广泛使用了,导致大家开始抢跑。也就是想配售可转债的韭菜们也不在确权日买了,而是在确权日前一天也就是R-2买,这导致了R-2日的上涨,当然也有更抢跑的,所以R-5,R-4,R-3的平均收益率都是为正。
而交易双方都知道在申购日当天也就是R0配售可转债的投资者会卖掉股票,这天股价必定暴跌,所以那些潜伏正股的投资者极限就是R-1日必须卖出,此时有大量配售可转债的投资者已经在前几天购买了正股,当日配售买正股的力量被削弱了,进而导致R-1日的微跌。
收获
量化我是做不来的,没那个条件和技术,但是一些冷门策略可以靠这种方式进行回测验证,感谢聚宽。
