跌落的速度:5%金丝雀与被误解的抄底
每当市场跌去一点,总有两个声音在投资者的脑海里打架:一个是 “赶紧跑,后面还有深坑”,另一个是 “好机会,千金难买牛回头”。
买入还是止损?这大概是交易里最古老,也最折磨人的核心问题。
传统的解题思路,总是盯着下跌的 “幅度” 或者是所谓的 “估值”。但在拿下 2023 年查尔斯・道奖(Charles H. Dow Award)的一篇论文《The 5% Canary》中,作者 Andrew Thrasher 给出了一个极其锐利的新切口:时间。
更准确地说,是下跌的初始加速度。
危险的“早发速度”
标普 500 指数自 1950 年以来,有 90% 的时间都处在某种程度的回撤之中。绝大多数的日常回撤,都在 2% 到 6% 之间徘徊。对于长期投资者来说,这个区间的波动是不必理会的白噪音。
但问题在于,那些最终演变成 20%、甚至 30% 的灾难性大熊市,最初也是从跌破 5% 开始的。我们如何区分一次 “良性调整” 和一次 “崩盘前兆”?
Thrasher 从 17 世纪最速降线(Brachistochrone curve)的物理学原理中找到了灵感。物理学告诉我们,物体在一个曲线轨道上下滑,要想在最短时间内到达终点,并不是走直线,而是走一条前期极其陡峭的弧线 ——依靠初始阶段极快的速度累积动能。
股票市场也是如此。这篇论文的核心发现是:真正具有破坏性的大跌,往往在最初的 5% 下跌时,表现出了极快的速度。
如果一个主要指数(如标普 500 或道琼斯)从 52 周高点回撤 5%,仅仅用了不到 15 个交易日,这就触发了所谓的 “5% 金丝雀(5% Canary)” 信号。
在早年的煤矿里,矿工会带着对一氧化碳极度敏感的金丝雀下井。一旦金丝雀出事,矿工就知道毒气来了,必须立刻撤离。15 天内极速暴跌 5%,就是资本市场的金丝雀。
因为这种极速下跌打破了市场的常态,它意味着抛压极其坚决,没有任何承接盘。更致命的是,基于行为金融学中的 “注意力驱动(attention-driven)” 效应,这种急速的下跌会迅速吸引全市场的目光,唤醒投资者的损失厌恶本能,从而引发更猛烈的非理性抛售。
从历史数据看,结果一目了然。下面这张标普 500 的散点图,横轴是跌满 5% 所用的天数,纵轴是随后 6 个月的最大回撤。
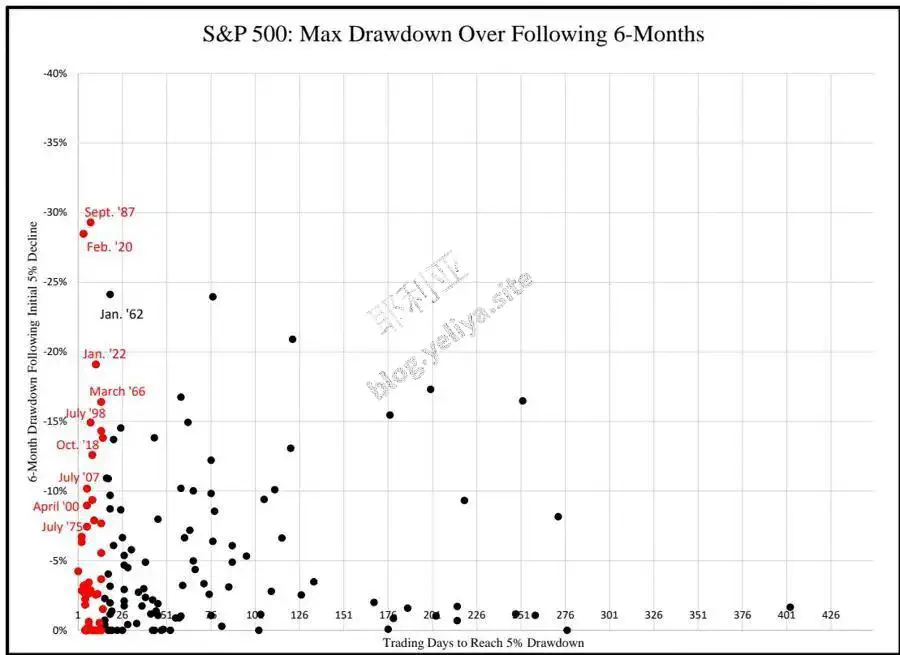
图:标普500指数跌幅达5%的时间与后续回撤的关系。红点为15天内急跌的样本
你可以清晰地看到,那些在图中下方的巨大深坑(包含大萧条、1987 股灾、2000 年互联网泡沫、2008 年金融危机以及 2020 年疫情熔断),绝大多数都伴随着初期极快的下跌速度(红点)。
确认与过滤
当然,市场偶尔也会有无厘头的恐慌发泄,随后迅速收复失地。为了过滤掉这些噪音,论文引入了技术分析中最朴素的工具:200 日均线。
当 “5% 金丝雀” 发出尖叫(15 天内跌 5%)之后,如果指数在随后的 42 天内,出现连续两天收盘跌破 200 日均线,这就构成了 “确认版的 5% 金丝雀(Confirmed 5% Canary)”。
均线在这里不是用来预测,而是用来确认趋势的破坏。
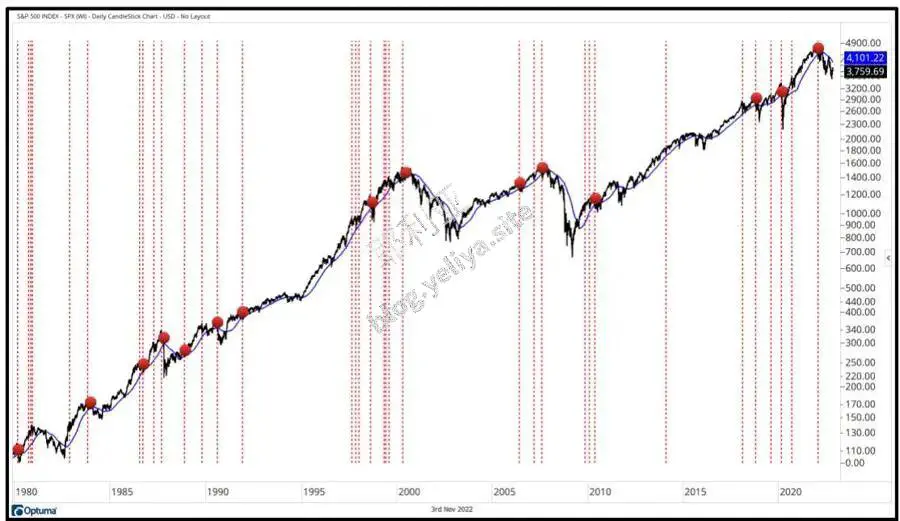
图:标普500指数的“确认版5%金丝雀”信号,红点为触发位置
叠加了这个确认条件后,预警效果惊人。1980 年至今的标普 500 中,总共只出现了 15 次确认信号。而这 15 次信号之后,标普 500 未来 3 个月和 6 个月的中位数回撤,是普通 5% 下跌后回撤的两倍以上。
换句话说,当动能的恶化与长期趋势的破位产生共振时,千万不要心存侥幸。
慢跌中的“抄底”逻辑
既然极速下跌是毒药,那么如果是慢悠悠的下跌呢?
这正是这篇论文进入第二部分(Section Two)时的精妙之处 —— 它顺手把 “抄底(Buy The Dip)” 这件事给量化了。
很多人死在抄底上,是因为他们什么底都敢抄。牛顿在 1720 年南海泡沫破裂时试图抄底,结果倾家荡产,留下了那句著名的 “我能计算天体的运行,却无法计算人性的疯狂”。
但如果你改变一下条件:
- 大背景是上升趋势:50 日均线高于 200 日均线。
- 下跌极其缓慢:从 52 周高点回撤 5%,花了超过 15 个交易日。
当这两个条件同时满足时,论文将其定义为 “Buy The Dip” 信号。
这背后的逻辑依然是人性和微观结构。在长期多头排列的趋势下,如果一波 5% 的回撤走得磨磨唧唧,说明市场里并没有恐慌情绪。这往往只是获利盘的自然换手,或者是前期过热情绪的温和释放。
美股的数据证明了这一点。在出现这种 “慢跌抄底” 信号后的 42 天(约两个月)里,标普 500 上涨的概率高达 87.5%,中位数收益达到 5.55%,无论胜率还是赔率,都显著优于全样本的盲目做多。
这不在于盲目相信均值回归,而在于你通过时间的标尺,过滤掉了那种带有破坏性的情绪宣泄。
A股的现实骨感
海外的实证做得很漂亮。但作为 A 股的长期受摧残者,看到任何神奇指标,第一反应永远是:在我们这儿管用吗?
我请 GPT 5.3 用万得全 A 指数(2006 年初至 2026 年初,近 5000 个交易日)作为标的,严格按照论文的参数跑了一遍复现。
结果很有意思,一半海水,一半火焰。
首先,“急跌没好货” 这个底层逻辑,在中美市场是完全相通的。
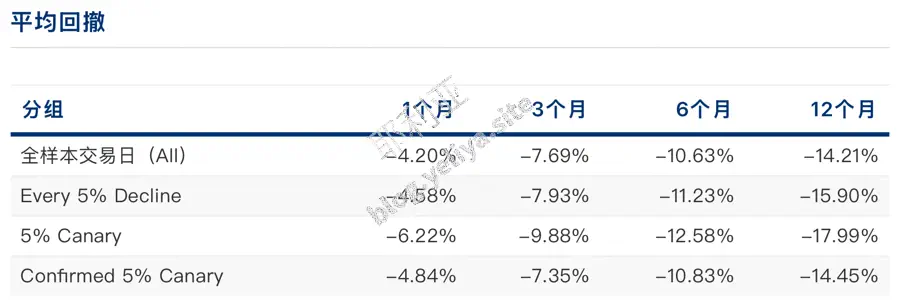
在万得全 A 的样本里,发生 “5% 金丝雀”(15 天内跌破 5%)之后的未来 1 个月到 12 个月,其平均回撤深度显著大于普通的 5% 下跌。动能的自我强化一旦开启,向下砸出的坑同样深不见底。在这个层面上,金丝雀的警报依然有效。
其次,“确认版金丝雀” 在 A 股水土不服。
论文中那个极具威力的过滤条件 —— 随后跌破 200 日均线确认 —— 在 A 股碰了壁。
为什么?因为过去十几年里,严格符合这一条件的仅仅只有 6 次。A 股的波动率本就偏高,牛短熊长,很多时候指数距离 200 日均线极远,或者在均线附近反复无序震荡。样本量太少,导致这个确认信号在 A 股失去了普适的统计意义。
最后,关于 “慢跌抄底”。
在万得全 A 中,上升趋势里的慢跌(耗时大于 15 天),其随后的上涨概率和中位数收益,确实比 “所有上升趋势下的 5% 回撤” 要有一定的边际改善。
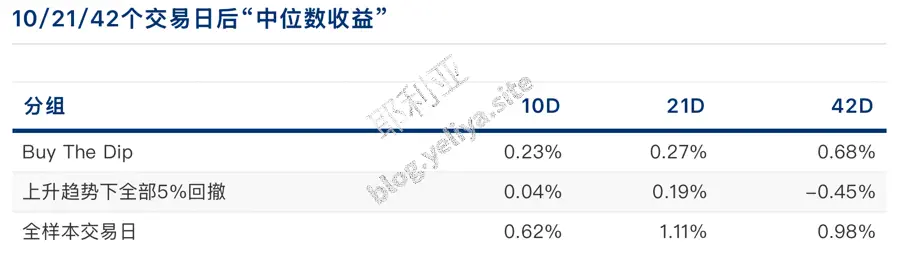
但这仅仅只是 “有一点改善” 而已。它的整体表现,并没有比你在这个近 20 年的全样本里随便挑一天闭眼买入好。A 股没有美股那种长达十年的平稳慢牛,哪怕是温和的下跌,有时也只是漫长阴跌的开始,而非重新向上的蓄力。
写在最后
为什么同样的量化逻辑,在不同的市场会呈现出强度上的差异?
说到底,任何指标都是微观结构的倒影。成熟市场的平滑、长牛,让均线和时间过滤能够精确捕捉情绪的异动;而 A 股的高波动与资金博弈特性,使得很多趋势性指标显得要么过于迟钝,要么过于敏感。
但这并不妨碍我们从《The 5% Canary》中吸收最核心的思维操作系统。
它提醒我们,面对市场的下跌,不要仅仅盯着那个 “跌了多少” 的绝对数字,更要感受它 “跌得有多快”。
急跌释放的是恐慌的动能,而恐慌是极易传染的。
当市场以惊人的加速度飞流直下时,宁可承受踏空的代价,也不要去做那个试图徒手接飞刀的英雄。对市场保持绝对的敬畏,当金丝雀停止鸣叫,先退出来看看,总好过把本金留在深渊里去验证底部的坚硬程度。